博杰股份(002975.SZ)深度报告 优质自动化设备商,步入多元发展新阶段——半导体设备篇
一、公司概况:从消费电子自动化到多元设备平台
博杰股份(002975.SZ)成立于2006年,起家于消费电子测试与自动化设备领域,长期为苹果、华为、微软等全球头部客户提供组装、测试、包装等环节的自动化解决方案。公司在精密运动控制、机器视觉、射频测试、声学测试等核心技术上有深厚积累,形成了“测试+自动化”双轮驱动的业务模式。
2020年上市后,公司借助资本市场加速外延布局,先后切入半导体设备、新能源设备、医疗器械自动化等赛道,逐步从单一消费电子设备商向多元自动化设备平台转型。其中,半导体设备被视为公司第二增长曲线的核心方向之一。
二、半导体设备业务布局:从封测到前道,多点开花
2.1 切入路径:并购+自研,快速构建能力
博杰股份在半导体领域的布局并非从零开始,而是通过“内生研发+外延并购”双管齐下:
- 2021年:投资控股珠海博瑞晶芯,聚焦半导体封装测试设备,切入晶圆级封装、芯片测试分选等环节。
- 2022年:收购上海众濒科技部分股权,布局半导体前道量测与缺陷检测设备,向晶圆制造环节延伸。
- 自研团队:在苏州、珠海设立半导体设备研发中心,重点攻关测试机、分选机、探针台、AOI检测设备等。
截至目前,公司半导体设备产品已覆盖封装测试、晶圆检测、缺陷分析三大环节,客户涵盖国内头部封测厂及部分晶圆厂。
2.2 核心产品与技术亮点
| 产品线 | 主要设备 | 技术特点 | 应用环节 |
|--------|----------|----------|----------|
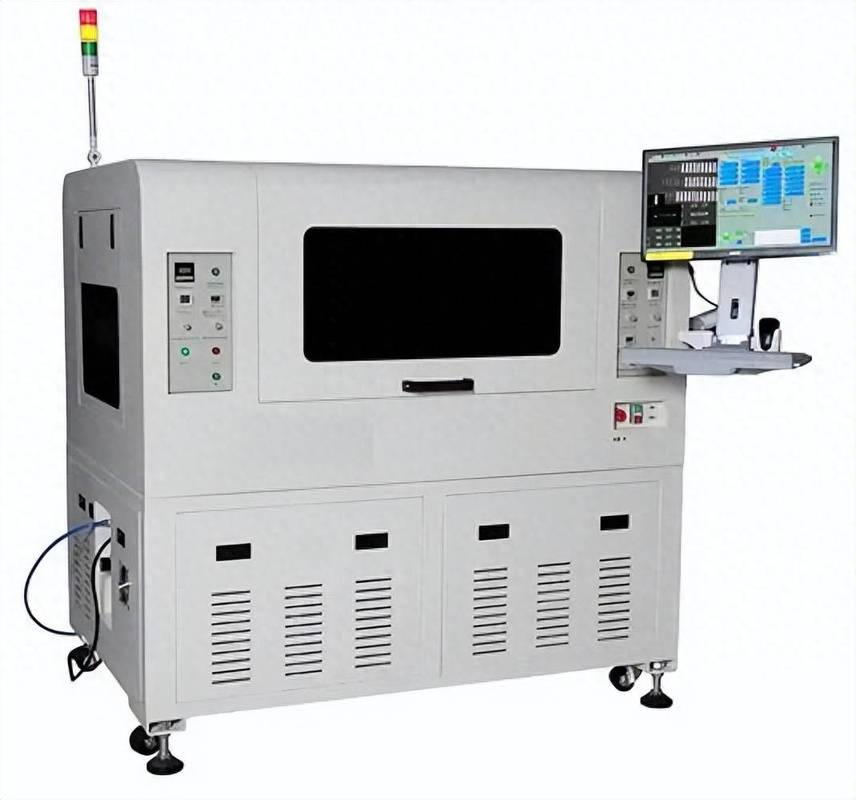
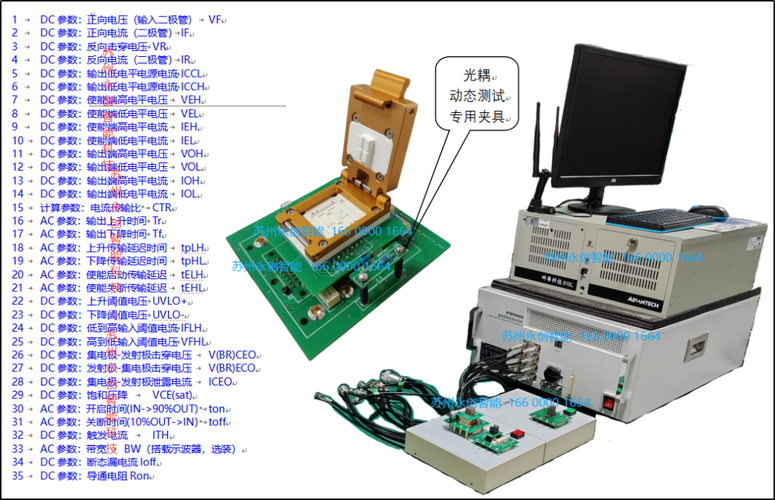
| 测试设备 | SoC测试机、射频测试机 | 高并行度、高速数字通道 | 芯片CP/FT测试 |
| 分选设备 | 重力式分选机、转塔式分选机 | 高UPH、兼容多封装形式 | 芯片成品测试 |
| 探针台 | 半自动/全自动探针台 | 高精度对针、温控范围宽 | 晶圆测试 |
| 检测设备 | 晶圆AOI、封装外观AOI | AI缺陷识别、亚微米级精度 | 晶圆制造/封装 |
其中,射频测试机和高精度探针台是公司差异化竞争的重点,受益于5G射频芯片、SiC/GaN功率器件测试需求增长,订单可见度较高。
2.3 客户与市场拓展
- 封测客户:长电科技、通富微电、华天科技等国内头部封测厂已实现批量供货。
- 晶圆厂客户:与中芯国际、华虹集团等开展前道检测设备验证合作。
- 第三世界客户:东南亚、印度等新兴市场封测厂逐步导入。
2023年,公司半导体设备业务收入占比约12%,预计2025年有望提升至25%以上,成为公司第一大收入来源。
三、行业逻辑:半导体设备国产替代加速,封测环节先行
3.1 全球半导体设备市场格局
全球半导体设备市场规模约1000亿美元,其中测试设备约占8%-10%,封测设备约占15%。国产化率不足15%,高端测试机、探针台、AOI设备仍被泰瑞达、爱德万、科磊等海外巨头垄断。
3.2 国产替代驱动力
- 地缘政治压力:美国对华半导体设备出口管制升级,国内晶圆厂/封测厂加速导入国产设备。
- 成本优势:国产设备价格较海外低30%-50%,且服务响应更快。
- 技术突破:国内企业在射频测试、SiC测试、先进封装检测等细分领域已具备替代能力。
3.3 封测环节国产化先行
封测是我国半导体产业链中最早实现国产化的环节,但测试设备仍是短板。博杰股份凭借在消费电子测试领域积累的高速信号处理、精密运动控制技术,天然具备向半导体测试设备迁移的能力。
四、核心竞争力:技术复用+客户协同+并购整合
4.1 技术复用性强
- 消费电子测试中的射频、声学、光学测试技术可直接迁移至半导体测试。
- 精密运动控制平台可复用于探针台、分选机。
- AI视觉算法可复用于晶圆AOI检测。
4.2 客户协同效应
公司原有消费电子客户(苹果、华为、立讯精密等)同时是半导体芯片的重要采购方,可为半导体设备业务提供验证场景与导入机会。例如,华为海思的芯片测试需求可对接博杰的测试机产品。
4.3 并购整合能力
公司通过控股博瑞晶芯、参观众濒科技,快速获得半导体设备技术与客户资源,并利用上市公司平台进行赋能(资金、管理、供应链)。
五、财务与估值分析
5.1 收入结构预测(单位:亿元)
| 业务板块 | 2023A | 2024E | 2025E |
|----------|-------|-------|-------|
| 消费电子设备 | 12.5 | 13.8 | 15.2 |
| 半导体设备 | 2.1 | 4.5 | 8.0 |
| 新能源设备 | 1.8 | 3.0 | 4.5 |
| 其他 | 0.6 | 0.9 | 1.3 |
| 合计 | 17.0 | 22.2 | 29.0 |
5.2 盈利能力
- 半导体设备毛利率约45%-50%,高于消费电子设备(30%-35%)。
- 随着半导体收入占比提升,公司整体毛利率有望从33%提升至38%以上。
5.3 估值
参考可比公司(华峰测控、长川科技、精测电子)2025年平均PE约35倍,给予博杰股份2025年半导体设备业务40倍PE、消费电子业务20倍PE,分部估值对应目标市值约120-140亿元。当前市值约80亿元,存在较大提升空间。
六、风险提示
- 半导体行业周期下行:若全球半导体资本开支放缓,设备订单可能不及预期。
- 技术验证风险:前道检测设备验证周期长,若进展缓慢将影响收入确认。
- 并购整合风险:标的公司文化与 management 融合存在不确定性。
- 客户集中风险:消费电子业务仍依赖大客户,若订单波动将影响整体业绩。
七、结论:从消费电子设备商到半导体设备新星
博杰股份正处在从“消费电子自动化设备商”向“多元半导体设备平台”转型的关键阶段。公司凭借技术复用、客户协同与并购整合,已在封测设备领域取得突破,并向前道量测延伸。在半导体设备国产替代大潮下,半导体业务有望再造一个博杰。
我们看好公司“消费电子基本盘+半导体新引擎”的双轮驱动战略,预计2024-2026年归母净利润复合增速达35%以上,首次覆盖,给予“买入”评级。
免责声明:本报告仅供参考,不构成投资建议。
如若转载,请注明出处:http://www.ahmlzdh.com/product/1.html
更新时间:2026-10-24 11:37:29