2021年中国半导体设备行业市场调研分析与投资战略咨询报告
一、 摘要
2021年是全球半导体行业历经「芯荒」与高景气周期并行的关键年份。在宏观环境复杂多变、地缘政治摩擦加剧及 digital transformation 加速的背景下,半导体设备作为产业链的基石,其战略价值愈发凸显。本报告围绕2021年中国半导体设备市场展开深度调研,从市场规模、竞争格局、细分领域、驱动因素及投资风险等维度进行分析,并为行业参与者与投资者提供战略咨询建议。
二、 2021年全球及中国半导体设备市场概况
1. 全球市场表现
据SEMI(国际半导体产业协会)统计,2021年全球半导体设备销售额首次突破1000亿美元大关,达到1026亿美元,同比增长44%,创下历史新高。增长主要受logic与foundry先进制程扩产、存储芯片(DRAM/NAND)投资回升以及全球芯片短缺引发的成熟制程扩产潮驱动。
2. 中国大陆市场地位
2021年中国大陆连续第二年成为全球最大的半导体设备市场,销售额达296亿美元,同比增长58%,占全球总额的28.9%。尽管面临美国实体清单等出口管制,国内晶圆厂(中芯国际、华虹集团、长江存储、长鑫存储等)仍加速扩产,以及特色工艺产线、化合物半导体投资活跃,强力拉动了设备需求。
三、 中国半导体设备市场结构分析
- 细分设备类型
- 晶圆制造设备:占据约80%市场份额,其中刻蚀设备、薄膜沉积设备(CVD/PVD/ALD)和光刻设备是价值量最高的三大品类。2021年,国内在刻蚀与薄膜沉积领域国产化率提升显著,但在光刻机(尤其是EUV)方面仍严重依赖进口。
- 封装测试设备:随着先进封装(2.5D/3D、Fan-out)在5G、AI芯片中的普及,测试设备与键合设备需求快速增长,国产替代空间广阔。
- 硅片制造设备:受益于大硅片国产化进程,单晶炉、抛光机、外延炉等设备需求上扬。
- 竞争格局与国产化率
- 全球格局:应用材料(AMAT)、阿斯麦(ASML)、泛林(Lam Research)、东京电子(TEL)、科天(KLA)五大巨头占据全球超过60%份额。
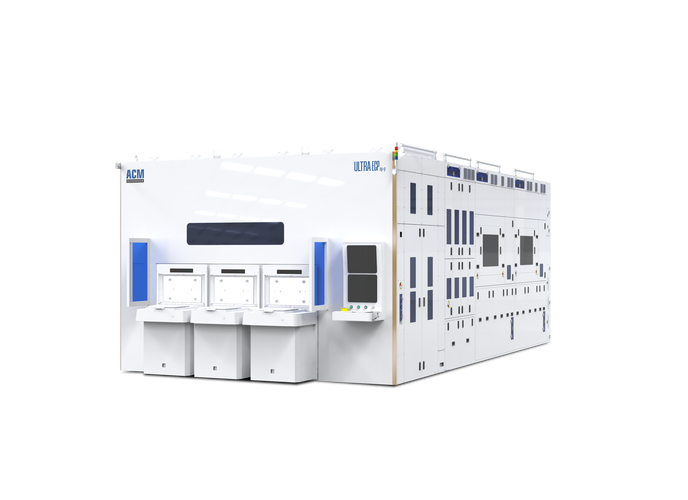
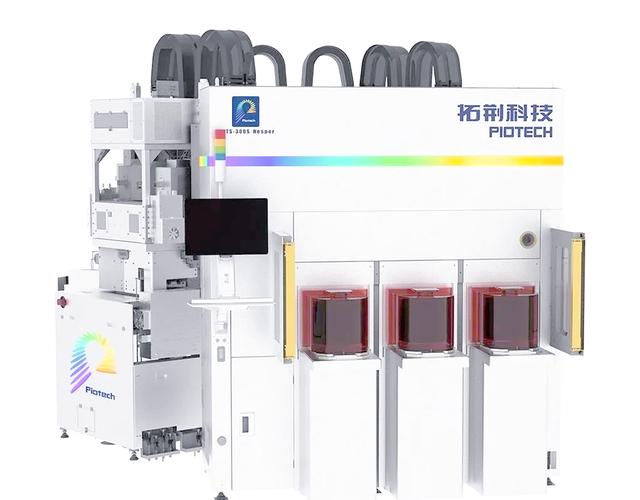
- 中国格局:北方华创、中微公司、盛美上海、拓荆科技、芯源微等本土企业快速成长。据测算,2021年国产半导体设备整体自给率约20%-25%,其中去胶设备、清洗设备、刻蚀设备国产化率相对较高,而光刻、量测、离子注入等环节仍以进口为主。
四、 关键驱动因素分析
1. 政策红利持续释放
国家「十四五」规划将集成电路列为科技攻关重点,大基金二期重点投向设备与材料领域;各地纷纷出台专项政策,对首台(套)设备给予补贴与采购支持。
2. 下游需求结构性增长
新能源汽车、光伏储能、5G通信、数据中心、物联网等新兴应用拉动成熟制程芯片需求,带动8英寸、12英寸特色工艺产线扩产,进而推动刻蚀、沉积、清洗等设备订单饱满。
3. 供应链安全与国产替代
华为、中芯国际等被列入实体清单后,国内晶圆厂加速验证与导入国产设备,为本土设备商提供了宝贵的试错与迭代窗口,验证周期从过去的2-3年缩短至1年左右。
4. 资本助力与融资活跃
2021年,多家半导体设备企业登陆科创板(如盛美上海、华卓精科),一级市场融资事件同比增长明显,资金主要投向研发、并购与产能扩张。
五、 风险因素与挑战
- 地缘政治与出口管制:美国对先进制程设备及技术的封锁持续升级,可能导致部分关键零部件断供或无法获取最先进设备,制约国内先进产线推进。
- 技术壁垒与人才缺口:光刻机、高端量测设备等核心领域技术复杂度极高,国内在光学系统、精密运动控制等方面存在明显短板,高端研发人才不足。
- 下游资本开支波动:若全球芯片供需失衡缓解,晶圆厂扩产步伐放缓,可能导致设备订单增速下滑,行业周期风险需警惕。
- 零部件供应链风险:半导体设备依赖精密零部件(阀门、射频电源、静电吸盘等),近期也面临海外供应不稳定和交期延长问题。
六、 投资战略与咨询建议
- 对于产业投资者
- 重点赛道布局:优先关注技术壁垒高且国产化率低的环节(如涂胶显影、量测、离子注入),以及具备平台化潜力的龙头企业(如北方华创、中微公司)。
- 产业链上下游协同:积极投资关键零部件国产化项目,以保障供应链安全并形成生态协同效应。
- 关注后道设备:先进封装与测试设备是后摩尔时代的重要增量点,具有较高成长潜力。
- 对于设备制造企业
- 加大研发投入:面向7nm及以下先进制程、化合物半导体、先进封装等领域攻关核心设备,同时注重设备智能化与数据分析能力提升。
- 深化客户合作:与中芯国际、长江存储等头部Fab共建联合实验室,提早介入工艺开发,增强绑定关系。
- 推进零部件国产验证:建立安全库存与多源供应体系,降低对海外零部件依赖。
- 对于政策制定者
- 建议进一步通过专项资金、首台套保险、税收减免等方式支持设备研发与首台验证。
- 推动产教融合,加快培育微电子与精密制造领域专业人才。
七、 2022年展望与
展望2022年,全球半导体设备市场预计将维持1000亿美元以上高位,但增速可能放缓。中国市场需求将主要 由成熟制程扩产、国产替代落地及新兴应用驱动来支撑。对于投资者而言,半导体设备仍是一条“坡长雪厚”的黄金赛道,但需要精挑细选结构性机会,关注企业的技术突破与订单兑现能力。在全球科技竞争与供应链重组的大浪潮中,中国半导体设备产业既面临前所未有的挑战,也正迎来攀登价值链高端的历史性机遇。
如若转载,请注明出处:http://www.ahmlzdh.com/product/10.html
更新时间:2026-10-24 11:18:23