半导体设备零部件 小而美子赛道组成数百亿美元市场,国产化尚有大空间
半导体设备是半导体产业的基石,而设备零部件则是基石的基石。在半导体产业链中,设备零部件虽处于上游,却直接决定了设备的性能、可靠性和成本。随着全球半导体设备市场持续增长,设备零部件市场也随之水涨船高,成为一个规模达数百亿美元的“小而美”赛道。该领域的国产化率仍然较低,尤其在高端零部件方面,国产替代空间巨大。
一、半导体设备零部件:市场规模与结构
根据SEMI数据,2022年全球半导体设备市场规模达到1076亿美元,创历史新高。而设备零部件作为设备的重要组成部分,通常占设备总成本的40%-50%。据此估算,全球半导体设备零部件市场规模约为400-500亿美元。
从结构上看,半导体设备零部件种类繁多,主要包括机械类、电气类、机电一体类、气体/液体/真空类、仪器仪表类等。具体产品如反应腔、静电吸盘、射频电源、质量流量控制器、真空阀门、陶瓷件、石英件等。这些零部件虽小,但技术壁垒高,对精度、洁净度、耐腐蚀性等要求极为严格。
从下游设备类型来看,刻蚀设备、薄膜沉积设备、光刻设备是零部件需求最大的三大领域,合计占比超过60%。其中,刻蚀和薄膜沉积设备对零部件的消耗更大,因为其工艺环境更为苛刻。
二、竞争格局:海外龙头主导,国产化率低
目前,全球半导体设备零部件市场主要由美国和日本企业主导。例如,美国MKS Instruments、Advanced Energy、Brooks Automation,日本京瓷、Ferrotec、VAT等,均在各自细分领域占据较大份额。这些企业凭借深厚的技术积累、稳定的客户关系和先发优势,构建了较高的行业壁垒。
相比之下,中国半导体设备零部件产业起步较晚,国产化率整体偏低。据行业调研,目前国产零部件在设备中的价值占比仅为10%-15%,且主要集中在清洗设备、去胶设备等对零部件要求相对较低的领域。在刻蚀、薄膜沉积、光刻等高端设备中,国产零部件占比不足5%。
不过,近年来在国产替代浪潮下,一批国内零部件企业开始崭露头角,如新莱应材、万业企业、汉钟精机、正帆科技等,在真空阀门、气体输送、精密加工等领域取得突破,部分产品已通过国内设备龙头验证并实现批量供货。
三、国产化空间:挑战与机遇并存
半导体设备零部件国产化面临多重挑战:
- 技术壁垒高:高端零部件对材料、设计、加工工艺要求极高,国内企业在材料纯度、加工精度、一致性等方面仍有差距。
- 客户认证周期长:设备厂商对零部件供应商的认证极为严格,通常需要1-2年甚至更长时间,且一旦认证通过,客户粘性较强。
- 生态体系不完善:国内半导体设备零部件产业链尚未形成协同效应,上游材料、中游加工、下游应用之间缺乏有效衔接。
但挑战之中亦蕴藏机遇:
- 市场需求旺盛:中国是全球最大的半导体设备市场,2022年销售额达283亿美元,占全球26%。庞大的设备需求为零部件国产化提供了广阔空间。
- 政策大力支持:国家出台一系列政策支持半导体产业链自主可控,鼓励设备零部件国产化,专项资金、税收优惠等政策相继落地。
- 设备厂商扶持:为保障供应链安全,国内设备龙头如北方华创、中微公司等积极导入国产零部件,给予国内供应商更多验证机会。
四、投资建议:关注细分赛道龙头
半导体设备零部件赛道虽小,但细分领域众多,且每个细分领域都可能诞生隐形冠军。建议重点关注以下方向:
- 真空类零部件:包括真空阀门、真空泵等,是刻蚀、薄膜沉积等设备的关键部件,国产化率低,替代空间大。
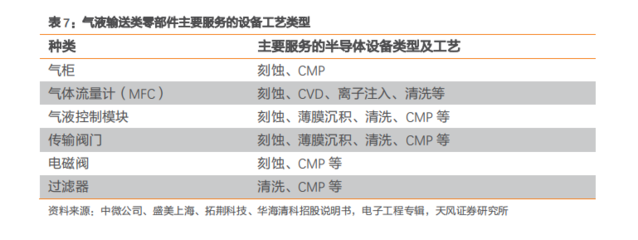
- 气体输送系统:包括质量流量控制器、气体管路等,技术难度较高,国内企业正逐步突破。
- 精密加工件:包括陶瓷件、石英件、金属件等,对加工精度要求极高,国内部分企业已具备一定竞争力。
- 电源类零部件:包括射频电源、直流电源等,直接影响设备性能,国产化需求迫切。
建议关注在细分领域具有技术优势、已进入国内设备龙头供应链的零部件企业,如新莱应材、正帆科技、万业企业等。
五、风险提示
- 半导体行业周期下行风险;
- 国产化进度不及预期;
- 技术研发突破难度大;
- 客户认证周期长,放量不及预期。
###
半导体设备零部件是半导体产业自主可控的重要一环,其国产化不仅关乎设备成本,更关乎供应链安全。当前,国内零部件产业正处于从0到1的突破期,未来在政策、资本、市场的共同推动下,有望涌现一批具有国际竞争力的企业。虽然前路漫漫,但行则将至。对于投资者而言,这条“小而美”的赛道值得长期关注。
如若转载,请注明出处:http://www.ahmlzdh.com/product/12.html
更新时间:2026-10-24 10:48:10