国内厂商市场份额望快速提升!半导体设备中标数量高位运行,一文梳理核心标的
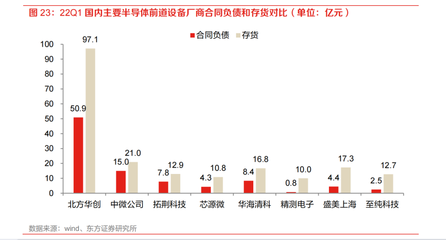
全球半导体产业格局深刻调整,供应链本土化趋势加速演进。在政策支持、资本助力与下游需求拉动的多重共振下,国内半导体设备产业迎来发展黄金期。最新行业数据显示,国内晶圆厂设备中标数量持续高位运行,本土厂商市场份额有望快速提升,半导体设备板块投资价值凸显。
一、中标数据高位运行,国产替代进程提速
据行业机构统计,2023年以来,国内主要晶圆厂招标中,国产设备中标数量占比稳步攀升,刻蚀、薄膜沉积、清洗、去胶等关键环节表现尤为突出。2024年上半年,多个本土设备商在长江存储、华虹集团、积塔半导体等产线中标,订单覆盖刻蚀机、PVD、CVD、涂胶显影、清洗机等多种核心装备。
分析认为,中标数量维持高位,一方面源于国内晶圆厂扩产节奏稳健,成熟制程与特色工艺需求旺盛;另一方面,在地缘政治不确定性下,下游客户加速导入国产设备,以保障供应链安全。当前,国内半导体设备国产化率已从2018年的不足10%提升至2023年的约35%,预计2025年有望突破50%,其中刻蚀、清洗等环节国产化率将率先达到较高水平。
二、核心成长逻辑清晰,设备板块景气上行
半导体设备作为晶圆制造的核心支撑,其市场空间与晶圆厂资本开支高度相关。据SEMI预测,2024年中国大陆晶圆厂设备支出将超过300亿美元,继续位居全球首位。在“逆全球化”背景下,国内设备企业享有三重成长逻辑:
- 市场扩容:全球半导体设备市场规模已突破千亿美元,中国大陆占比持续提升,为本土企业提供广阔舞台。
- 国产替代:关键设备及零部件自主可控需求迫切,本土厂商技术突破后,份额提升具备高确定性。
- 品类扩张:平台型公司从单一设备向多产品线延伸,打开第二成长曲线,如刻蚀龙头拓展薄膜沉积、清洗等。
国家集成电路产业投资基金三期(大基金三期)已正式成立,注册资本达3440亿元,有望进一步撬动社会资本投向半导体设备等关键环节,加速产业升级。
三、核心标的梳理:关注平台型龙头与细分赛道先锋
结合技术实力、客户导入及订单表现,以下A股半导体设备核心标的值得重点关注:
1. 北方华创:国内平台型设备龙头,产品覆盖刻蚀、薄膜沉积、清洗、热处理等,下游客户涵盖中芯国际、长江存储等主流晶圆厂,凭借品类优势与规模效应,充分受益国产替代。
2. 微导纳米:ALD设备领军企业,在光伏和半导体领域双轮驱动,半导体ALD设备已进入国内头部客户产线,订单快速增长。
3\. 中微公司:刻蚀设备国内龙头,5nm刻蚀机已进入台积电供应链,在MED和MOCVD领域亦有布局,技术对标国际一流。
4. 拓荆科技:专注于薄膜沉积设备,PECVD、SACVD等产品在国内一线晶圆厂实现量产突破,有望在CVD领域持续提升份额。
5\. 芯源微:涂胶显影设备国内独供,打破东京电子垄断,前道涂胶显影机已通过验证并批量销售,后道设备亦保持领先。
6. 盛美上海:清洗设备龙头,SAPS、TEBO兆声波清洗技术全球独创,产品已进入海力士、长江存储等产线,清洗设备国产化率提升最大受益者之一。
7. 华海清科:CMP设备国内独家量产商,打破欧美垄断,减薄设备亦处于领先地位,直接受益先进封装与3D IC需求爆发。
8. 精测电子:半导体检测设备平台,在膜厚、OCD、电子束等领域均有布局,测试设备国产化率低,成长空间巨大。
万业企业(离子注入机)、至纯科技(清洗设备)、光力科技(划片机)等细分龙头亦值得跟踪。
四、风险与挑战不容忽视
尽管前景乐观,但半导体设备产业仍面临多重挑战:下游晶圆厂扩产不及预期可能压制设备需求;美国对关键零部件及技术的出口管制可能延缓产品研发进程;行业竞争加剧可能导致毛利率承压;部分企业估值已透支未来业绩,需警惕估值回调风险。
五、
国内半导体设备中标数量高位运行印证了国产替代的强劲势头,晶圆厂扩产与供应链安全双轮驱动,本土设备商有望迎来份额与业绩的双重提升。以北方华创、中微公司为代表的平台型龙头,以及各细分赛道先锋,有望在本轮产业浪潮中脱颖而出。投资者宜长期关注拥有核心技术、客户粘性高、平台化拓展能力强的设备企业,与国产半导体产业共成长。
(本文提及标的仅供参考,不构成投资建议。)
如若转载,请注明出处:http://www.ahmlzdh.com/product/19.html
更新时间:2026-10-24 17:14:08