半导体 重新定义新能源时代的底层力量与设备突围
当全球能源结构从化石燃料向可再生能源加速转型时,一个被反复提及却仍被低估的事实是:新能源的竞争,本质上已演变为功率半导体与智能控制芯片的竞争。半导体不再只是信息技术的核心,它正在重新定义新能源的技术边界、效率极限与产业形态。而在这一进程中,半导体设备作为产业母机,其自主可控程度决定了一个国家能否在新能源赛道上掌握真正的话语权。
一、从“电力电子”到“能源芯片”:半导体重构新能源系统
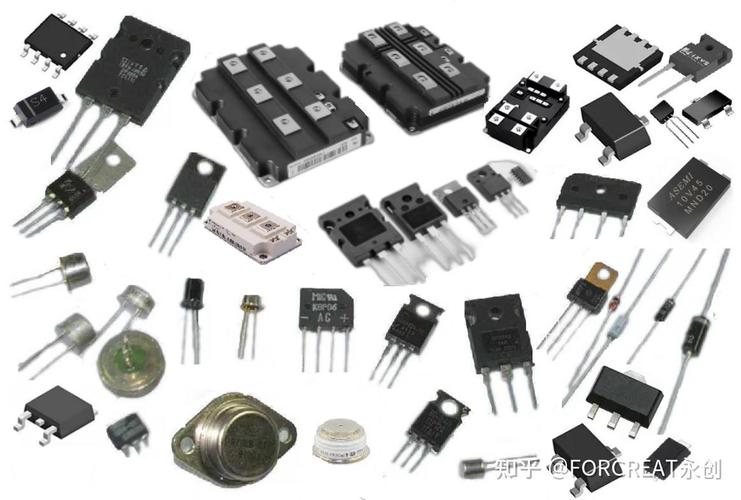
传统能源体系依赖机械与电磁装置实现能量转换,效率低、响应慢、体积大。而今天的光伏逆变器、储能变流器、风电变流器、新能源汽车电驱系统,其核心无一例外是功率半导体器件。以碳化硅(SiC)和氮化镓(GaN)为代表的第三代半导体,将能源转换效率推升至99%以上,同时使系统体积缩小50%以上。以一辆电动汽车为例,采用SiC模块的主逆变器可将续航里程提升5%-10%,这直接改变了产品的市场竞争力。
更重要的是,半导体让新能源系统具备了“可编程性”。通过数字信号处理器(DSP)与微控制器(MCU),光伏电站可以实时追踪最大功率点,储能系统可以主动平抑电网波动,充电桩可以实现V2G双向互动。新能源不再是被动的能量来源,而成为可感知、可调度、可交易的智能节点。可以说,没有先进半导体的支撑,就没有现代新能源产业的形态。
二、设备端:“卡脖子”隐忧与突围逻辑
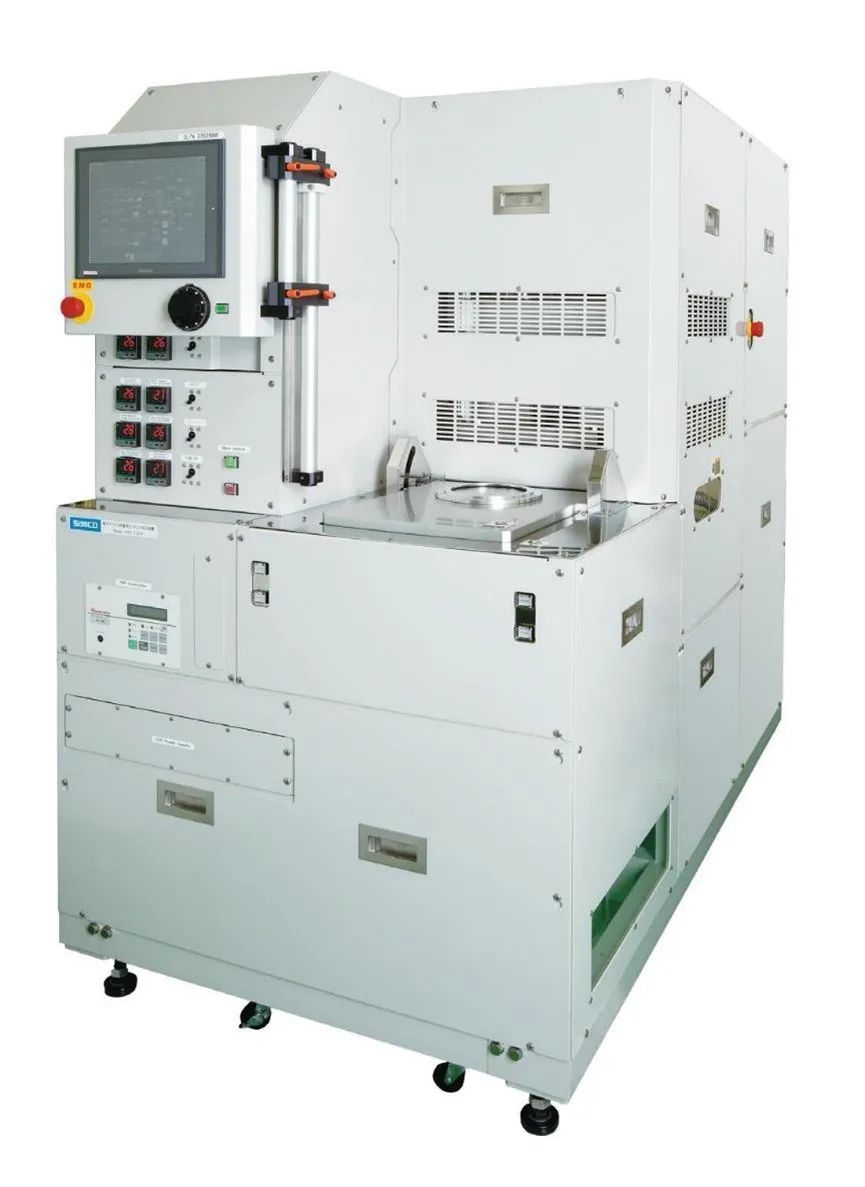
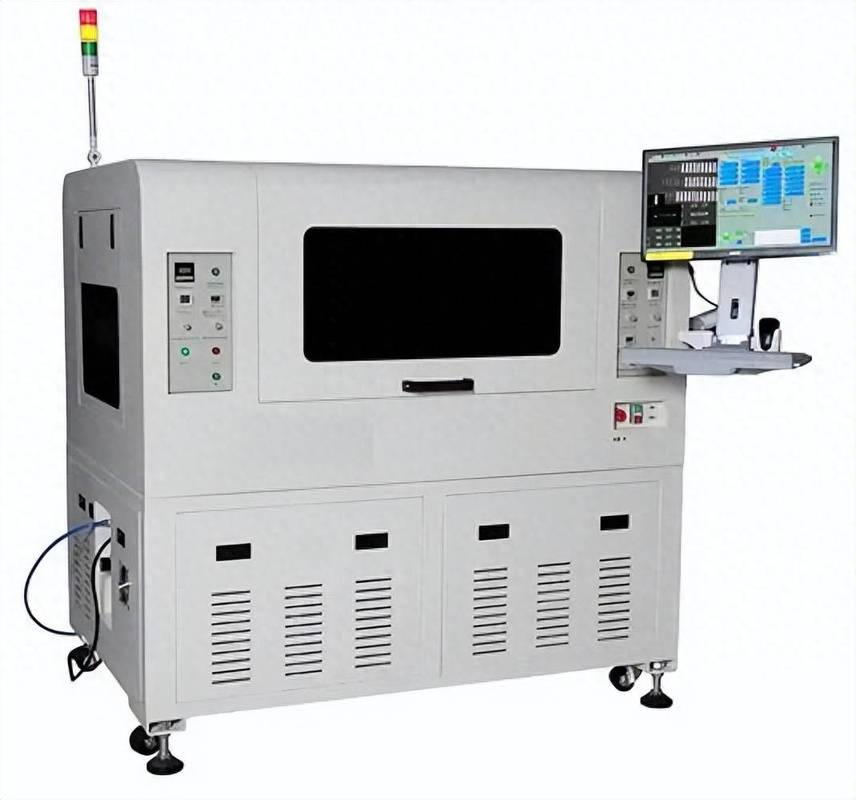
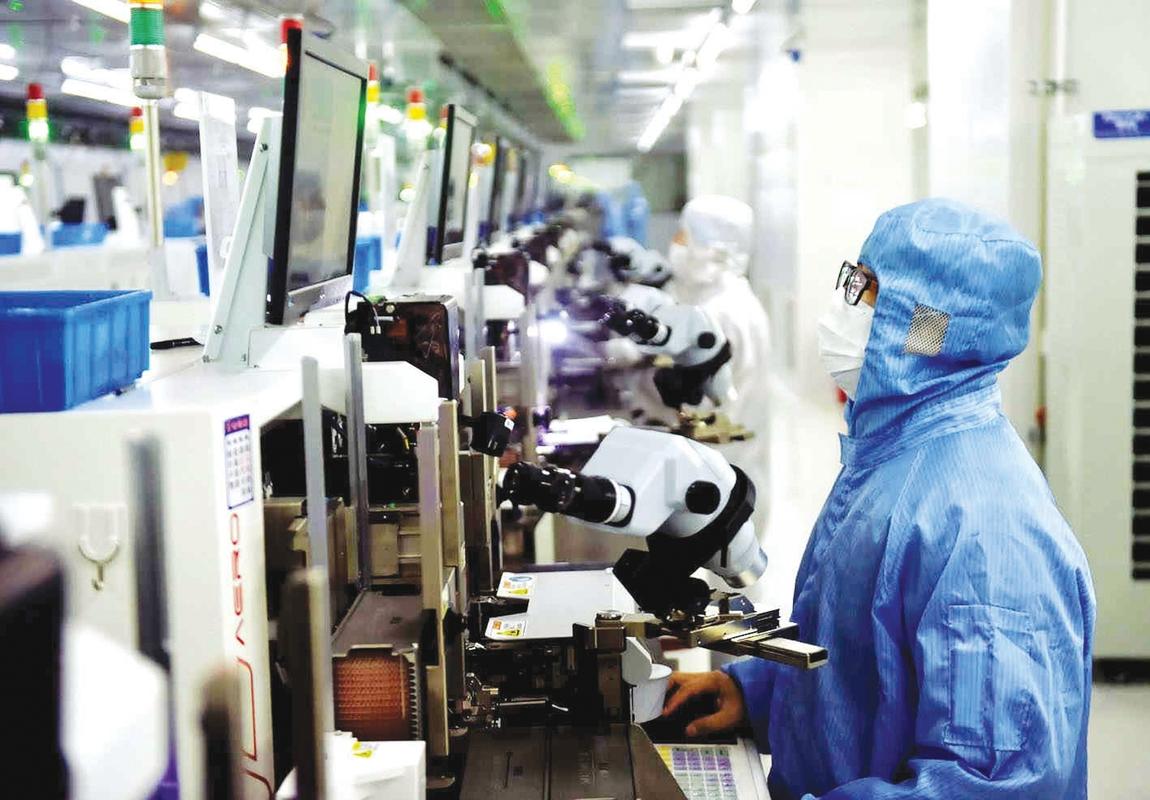
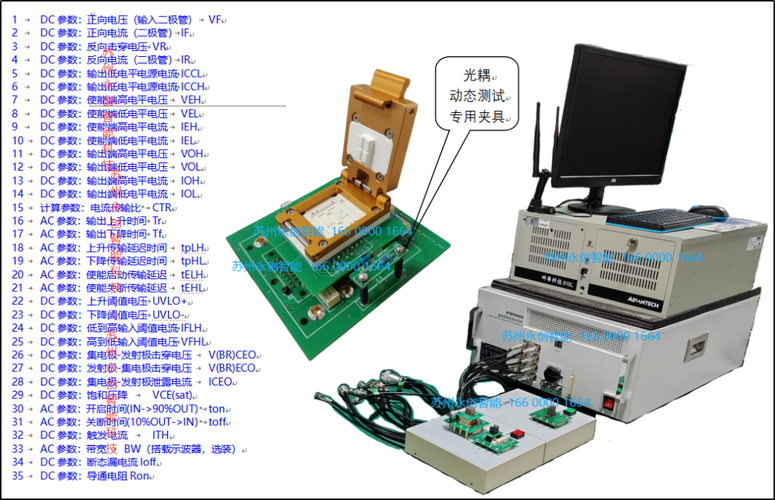
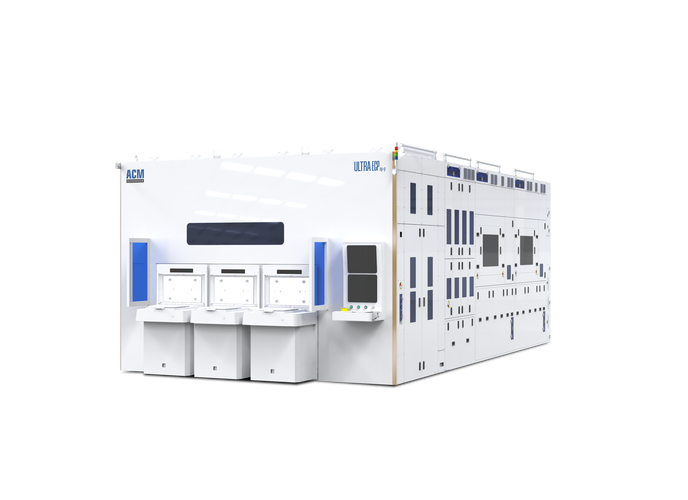
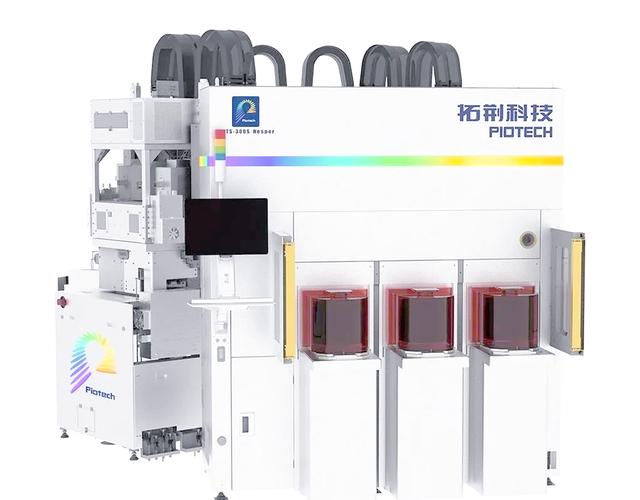
任何一枚功率芯片或控制芯片的诞生,都离不开上百道工艺步骤——光刻、刻蚀、薄膜沉积、离子注入、封装测试等。而承担这些步骤的半导体设备,正是新能源芯片从设计走向量产的关键。高端的深紫外光刻机、原子层沉积设备、高密度等离子体刻蚀机,长期由少数国际巨头垄断。如果这些设备受到出口管制或供应链中断,下游的新能源汽车、光伏、储能产业将面临“无芯可用”的窘境。
因此,半导体设备在新能源语境下具有双重战略意义:其一,它是新能源芯片自主制造的物理前提;其二,它本身也是精密制造与新材料技术的集大成者,其进步会反向拉动整个工业基础能力。当前,国内在清洗设备、去胶设备、热处理设备等领域已实现部分国产替代,但在光刻、高端量测、离子注入等环节仍差距显著。突围的路径并非全面追赶,而是聚焦功率半导体特有的工艺需求——例如SiC器件需要高温离子注入机、高温退火炉与高精度减薄设备,这些并非7nm逻辑芯片的尖端设备,却是新能源芯片的“专用利器”。大量投入、长期迭代、与下游用户深度绑定,是设备企业可行的破局方式。
三、系统协同:设备—芯片—能源的闭环正在形成
新能源产业给予半导体设备的,不仅是订单,更是技术演进的牵引力。光伏逆变器要求芯片耐高压、低损耗;车载电驱要求芯片耐高温、高可靠性;储能变流器要求芯片支持高频开关。这些需求传递到设备端,就转化为对薄膜厚度均匀性、刻蚀深宽比、掺杂浓度控制等参数的极致要求。反过来,设备精度的提升又使芯片性能跃升,从而推动新能源系统效率提高、成本下降。
这一闭环表明:新能源与半导体设备不是简单的上下游关系,而是互为定义、协同进化的生态。谁能在这一生态中掌握核心设备,谁就能在能源转型的长期竞赛中获得成本优势与技术迭代速度。政策层面,应当将功率半导体设备纳入新能源产业整体规划,以应用场景拉动设备验证,以设备突破反哺芯片产能,避免“能源补贴热火朝天,设备研发冷冷清清”的失衡。
四、重新定义,从底层开始
半导体正在重新定义新能源,这已不是预言,而是现实。从发电到输电、从储能到用电,每一点效率提升、每一分成本下降,背后都有芯片制程的进步。而芯片进步的根基,在于半导体设备。因此,当我们讨论能源安全、能源独立时,真正的底层命题是:我们能否自主制造那些定义新能源性能的芯片,以及制造这些芯片的设备。只有把设备这一“母机”掌握在自己手中,新能源的“新”才能可持续、可迭代、可领先。
未来十年,谁在半导体设备上更有耐心,谁就会在新能源上更有底气。这既是技术的扩散过程,也是产业权力链条的重塑过程。半导体重新定义新能源的方式,从来不是通过标语,而是通过每一台刻蚀机、每一台离子注入机、每一台薄膜沉积设备的精准运转。
如若转载,请注明出处:http://www.ahmlzdh.com/product/4.html
更新时间:2026-10-24 02:22:41