电子行业投资双主线 半导体设备引领先进制造全球化,消费升级驱动国产化替代
在全球半导体产业链重构与国内消费市场升级的双重背景下,电子行业的投资逻辑正沿着两条清晰的主线展开:一是以半导体设备为核心的先进制造全球化扩张,二是由消费升级驱动的电子零部件及终端国产化替代。这两条主线并非孤立存在,而是相互交织,共同塑造了当前电子板块最具确定性的投资机会。
一、先进制造的全球化:半导体设备是矛,也是盾
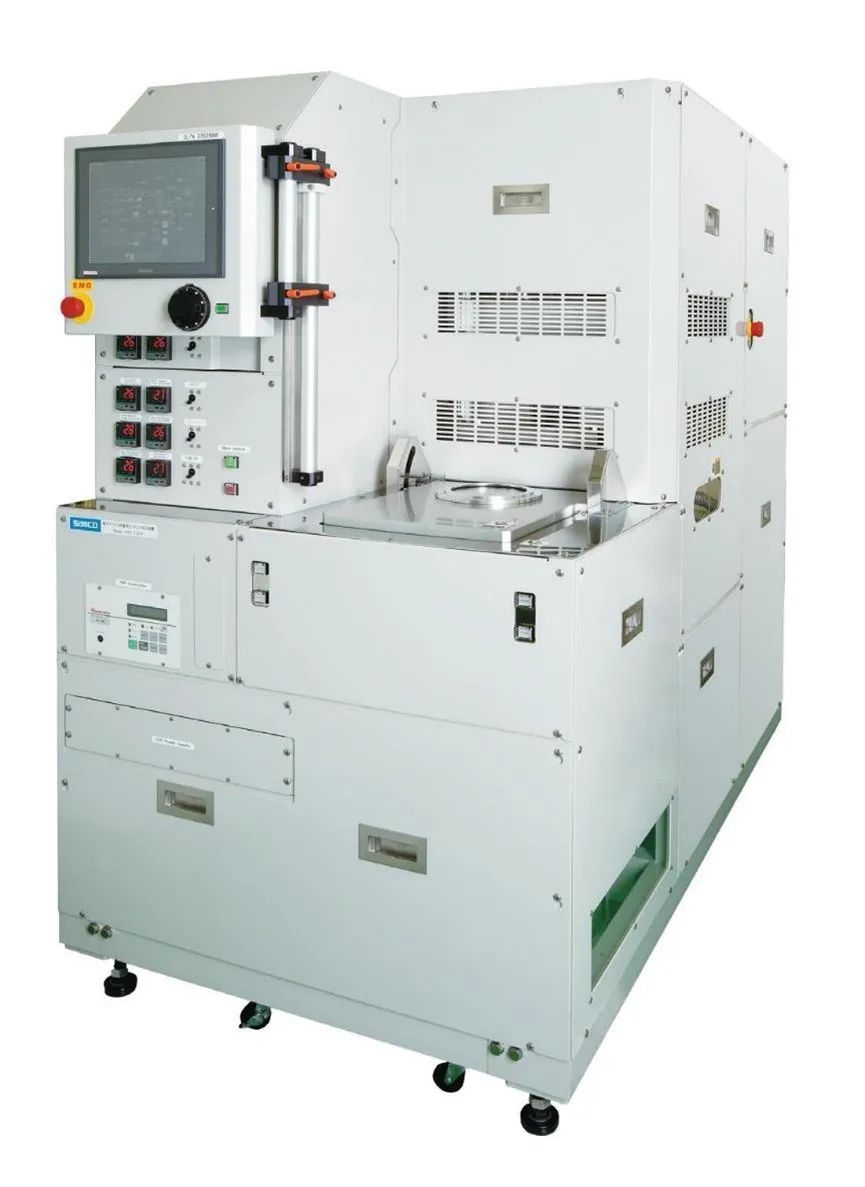
半导体设备处于电子产业链的最上游,技术壁垒极高,资本投入密集,是典型的“先进制造”代表。全球半导体产能布局从高度集中转向区域分散,美国、欧洲、日本、韩国及中国均在推动本土芯片制造能力建设。这一趋势直接拉动了全球半导体设备开支的持续增长。
对于中国企业而言,半导体设备的全球化体现在两个层面。第一是市场空间的全球化:随着国内晶圆厂扩产,国产设备企业获得了宝贵的验证和迭代机会,但其真正的长期增长极在于走出国门,参与全球竞争。目前,部分国产刻蚀、薄膜沉积、清洗、去胶等设备已进入海外客户供应链,虽然在光刻等核心环节仍有差距,但在成熟制程和特色工艺领域,国产设备已具备全球竞争力。第二是技术合作的全球化:通过跨国研发中心、海外并购与人才引进,国内设备企业正在加速技术追赶。
从投资策略看,半导体设备是“先进制造全球化”的矛,也是“供应链安全”的盾。在地缘政治不确定性下,设备国产化率提升是国内逻辑,而全球市场份额扩张是海外逻辑,两者共同为龙头设备企业提供了广阔成长空间。重点关注:刻蚀设备、薄膜沉积设备、量测设备以及平台型设备龙头。
二、消费升级的国产化:零部件与终端全面突围
如果说半导体设备代表的是制造业升级的“硬实力”,那么消费电子的国产化则体现了需求侧升级带来的“软实力”机遇。随着中国消费者对智能手机、可穿戴设备、智能家居、AR/VR等品类的性能与体验要求不断提升,单纯的低价策略已难以为继,品牌、技术、生态成为竞争核心。
国产化替代在这一过程中扮演了关键角色。在零部件环节,射频前端、指纹识别、摄像头模组、显示屏、电池管理芯片等领域的国产供应商已从低端向中高端渗透,部分产品性能比肩海外龙头。在终端环节,华为、小米、OPPO、vivo、荣耀等品牌的全球份额持续提升,尤其在折叠屏、影像旗舰、AI手机等创新品类上,国产品牌已实现引领。
消费升级不仅体现在智能手机存量替换,还体现在汽车电子、智能家居、医疗电子等新兴场景。例如,车载摄像头、激光雷达、智能座舱芯片的国产化率正在快速提升,这是消费升级与技术升级共振的结果。投资逻辑应聚焦两大赛道:一是具备全球竞争力的消费电子零部件平台型企业,二是在汽车电子、AIoT等增量市场卡位精准的国产芯片设计公司。
三、投资建议:双轮驱动,优选中上游设备与高壁垒零部件
展望未来6-12个月,电子行业投资应抓住以下结构性机会:
- 半导体设备国产化→全球化:优选技术平台化、已在海外有布局或客户突破的龙头企业,特别是刻蚀、沉积、清洗、离子注入等国产化率尚低但空间广阔的设备环节。
- 消费电子零部件的国产替代2.0:从单纯的份额替代转向技术引领,关注射频模组、光学镜头、快充芯片、电池管理、MEMS传感器等细分方向。
- 新兴需求场景:汽车智能化、AI终端、虚拟现实等赛道将催生新的电子增量,重点选择已进入头部客户供应链的零部件与芯片厂商。
四、风险提示
宏观经济下行导致消费电子需求疲软;地缘政治摩擦加剧影响全球供应链;半导体设备技术突破不及预期;行业竞争加剧侵蚀盈利能力。
总而言之,电子行业的投资机遇汇聚在“先进制造全球化”与“消费升级国产化”的交汇点。半导体设备作为承上启下的核心环节,既受益于全球产能扩张,又受益于国内自主可控,是当前最具战略配置价值的方向。而消费电子零部件的国产化则在需求升级中不断打开新的成长天花板。把握这两条主线,方能在这轮电子产业大潮中锚定长期价值。
如若转载,请注明出处:http://www.ahmlzdh.com/product/6.html
更新时间:2026-10-24 23:07:09