光刻工厂 中国半导体设备突围的新路径与全球格局重塑
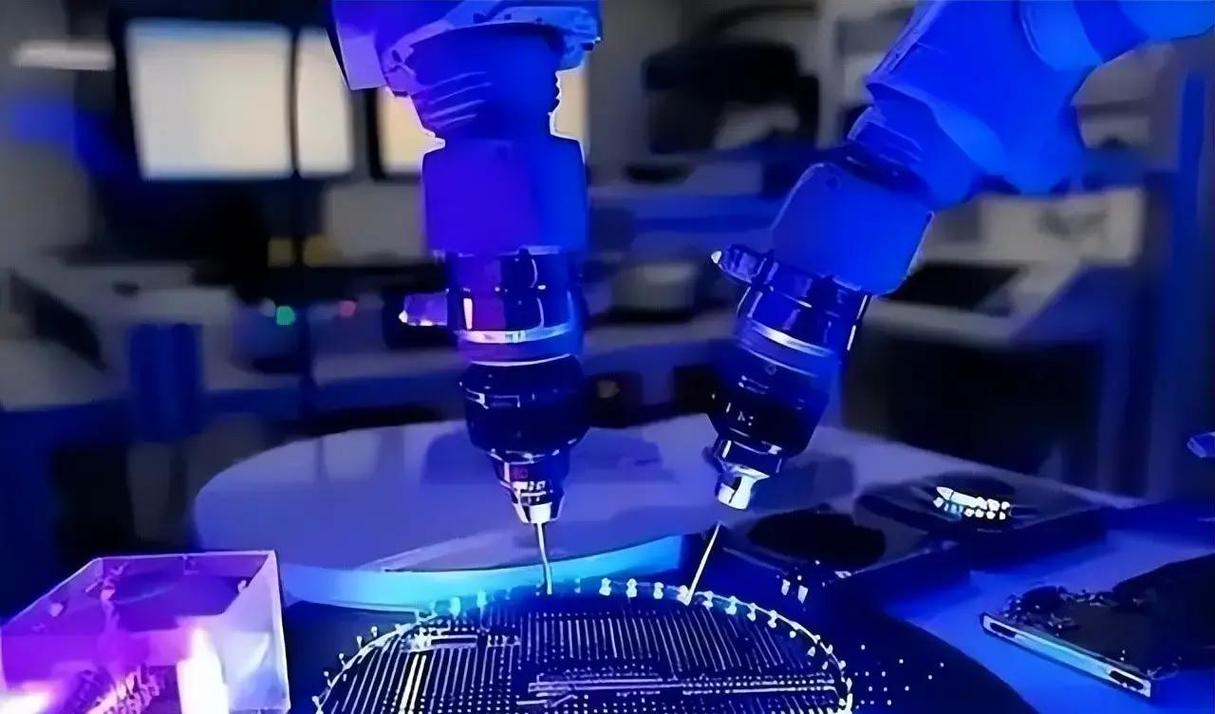
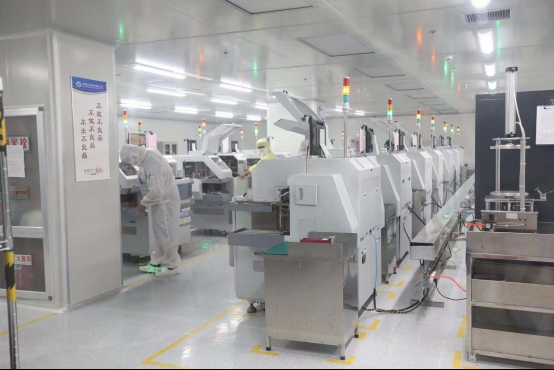
全球半导体产业正经历一场深刻的结构性调整,而中国推进的“光刻工厂”项目无疑是其中最具颠覆性的变量之一。不同于传统光刻机单机突破的技术路线,光刻工厂以整线集成、系统级优化的思路绕开极紫外(EUV)光刻机的单点瓶颈,试图在成熟制程和特定应用领域构建自主可控的制造能力。这一战略选择不仅折射出中国在半导体设备领域的现实困境与创新智慧,更可能从根本上改写全球半导体设备市场的竞争逻辑与权力格局。
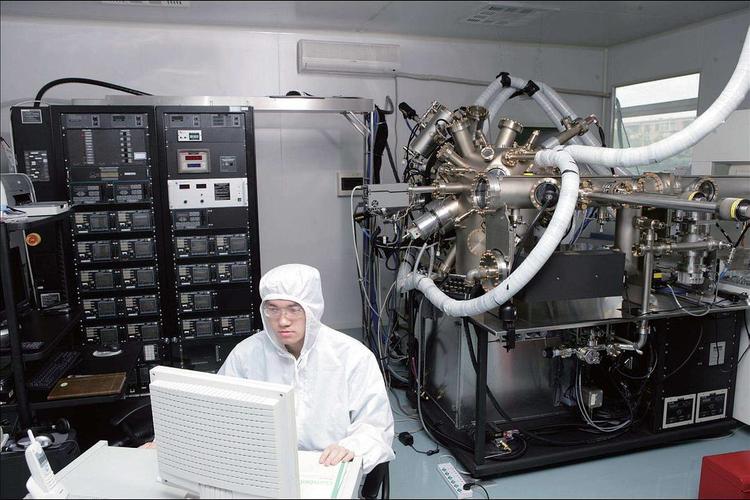
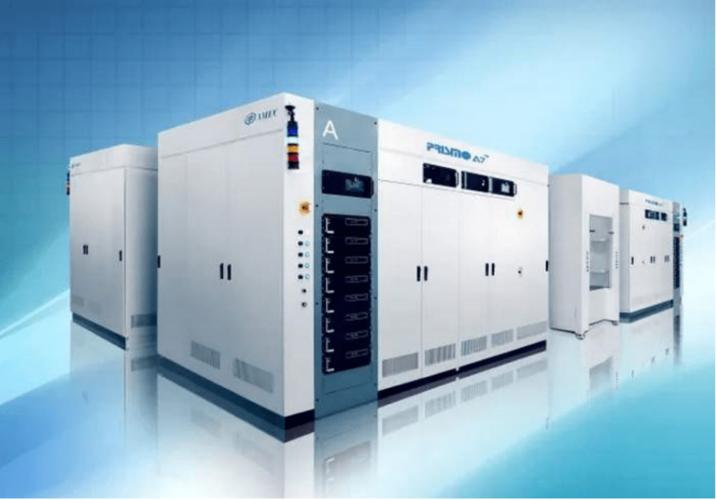
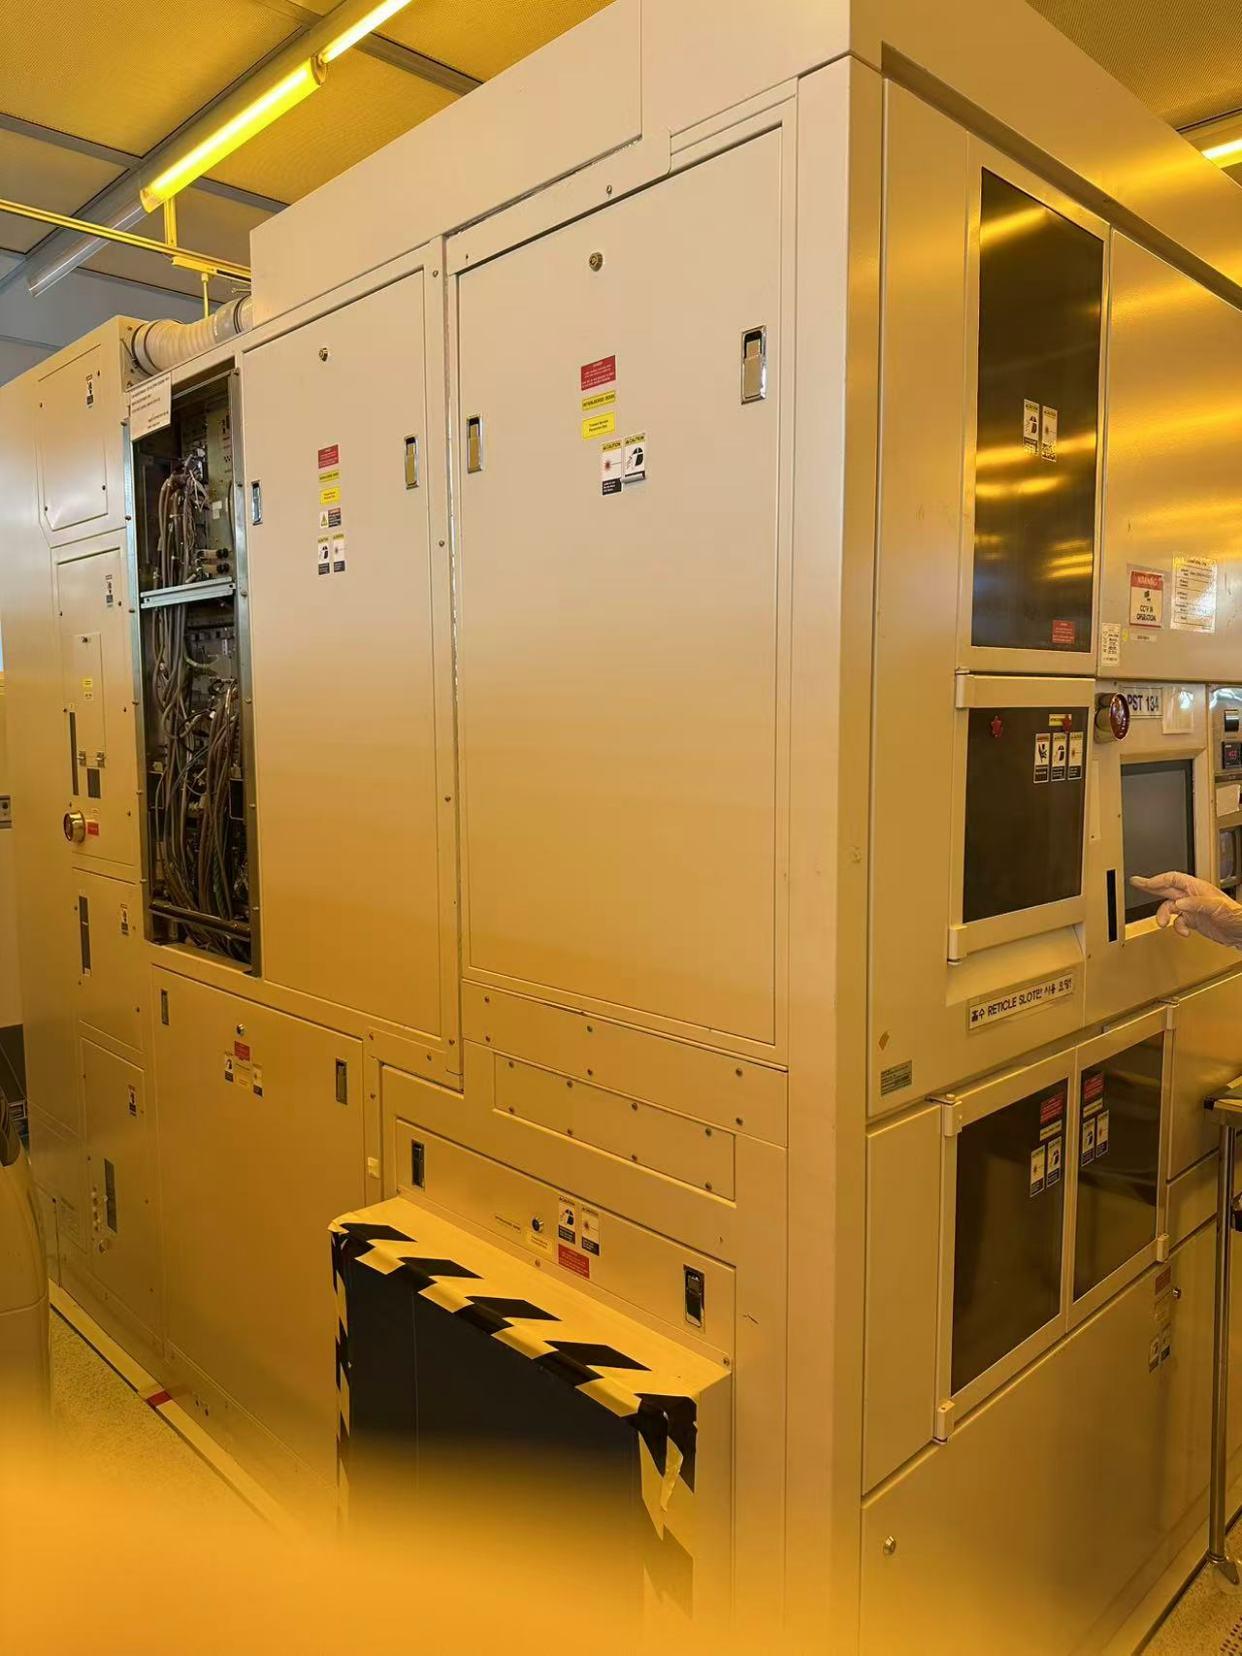
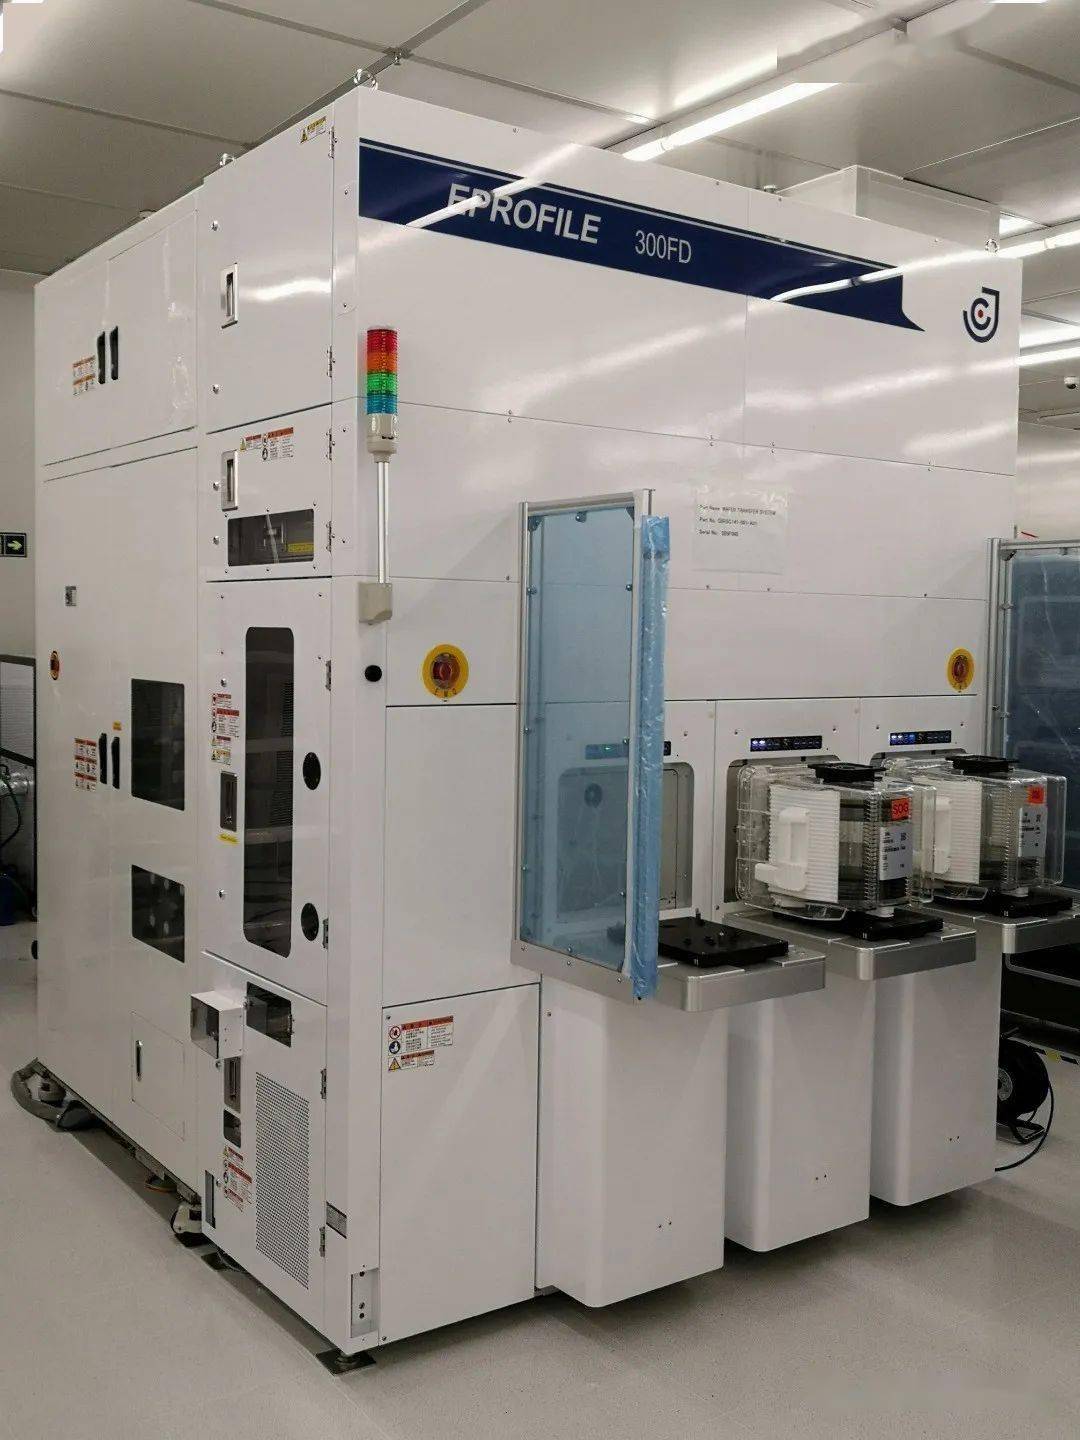
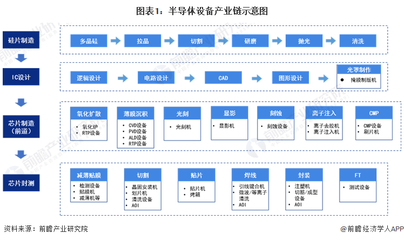
传统光刻技术遵循“一代设备、一代工艺、一代产品”的线性演进逻辑,ASML等巨头通过极致的单机性能垄断了先进制程的入口。单台EUV光刻机包含逾十万个精密零件,涉及全球数千家供应商,其技术壁垒与供应链复杂度构成了难以短期复制的护城河。中国的光刻工厂项目则另辟蹊径:通过将多台光刻机与刻蚀、沉积、量测等设备进行系统级整合,以“产线即设备”的思维实现整体良率与效率的提升。这种思路本质上是以系统工程能力弥补单点技术差距,用规模化、集成化的产线设计降低对顶级光刻单机的依赖。
从市场格局看,光刻工厂的推进将产生三重效应。其一,在成熟制程领域加速设备国产化替代。中国庞大的成熟制程产能需求为本土设备提供了验证与迭代的温床,光刻工厂模式有望带动刻蚀、薄膜沉积、清洗等环节的国产设备份额快速提升,挤压应用材料、东京电子等传统巨头的存量市场。其二,重塑设备市场的价值分配。若光刻工厂能够通过整线交付降低单位制程成本,设备竞争的焦点将从“单机性能参数”转向“产线综合效益”,这将对以单品销售为主的国际设备商构成商业模式层面的挑战。其三,催生新的技术标准与生态联盟。系统级整合需要设备商与制造企业深度协同,可能推动形成以中国为中心的半导体设备标准体系,进而影响全球供应链的技术路线选择。
光刻工厂战略也面临现实约束。系统集成涉及复杂的工艺协同与接口标准化,任何环节的短板都可能拉低整线效率;先进制程的物理极限依然需要单点技术的持续突破;国际供应链的波动与出口管制的不确定性亦增加了项目推进的风险。但重要的是,这一路径的价值不仅在于技术本身,更在于其提供了一种“非对称竞争”的思维范式——在无法短期超越的领域,通过重构问题框架来改变竞争维度。
光刻工厂若能实现规模化验证与良率爬坡,全球半导体设备市场将不再是单极主导的线性竞争,而会演变为多路径并存的生态竞争。设备商的核心竞争力将从精密制造的单点极致,扩展至系统集成、工艺协同与产线服务的综合能力。对于中国而言,这既是半导体设备产业从“跟跑”向“并跑”甚至局部“领跑”跃迁的关键契机,也是参与乃至重塑全球半导体治理体系的重要抓手。格局之变,或许才刚刚开始。
如若转载,请注明出处:http://www.ahmlzdh.com/product/45.html
更新时间:2026-10-24 12:46:51