高端半导体设备需求旺盛,中微公司2024年净利润同比大增161.02%
中微公司(688012.SH)发布的2024年年度报告显示,公司全年实现营业收入90.65亿元,同比增长44.73%;归属于上市公司股东的净利润18.62亿元,同比增长161.02%;扣非后净利润约16.8亿元,同比增长约185%。经营业绩创历史新高,核心驱动力来自高端半导体设备需求的持续旺盛。
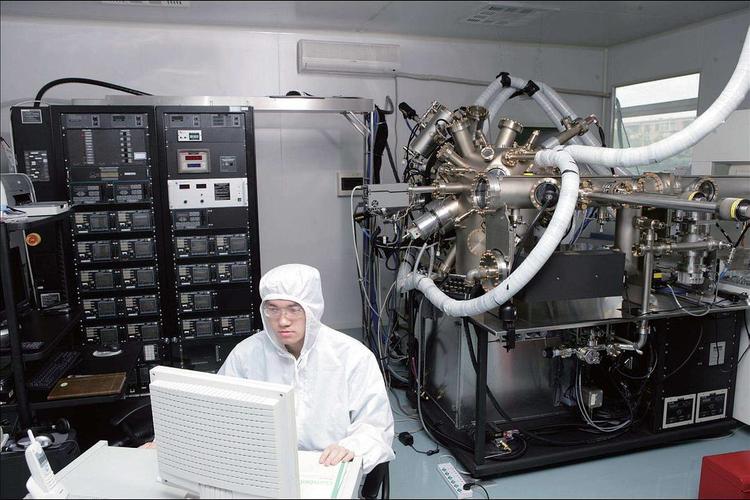
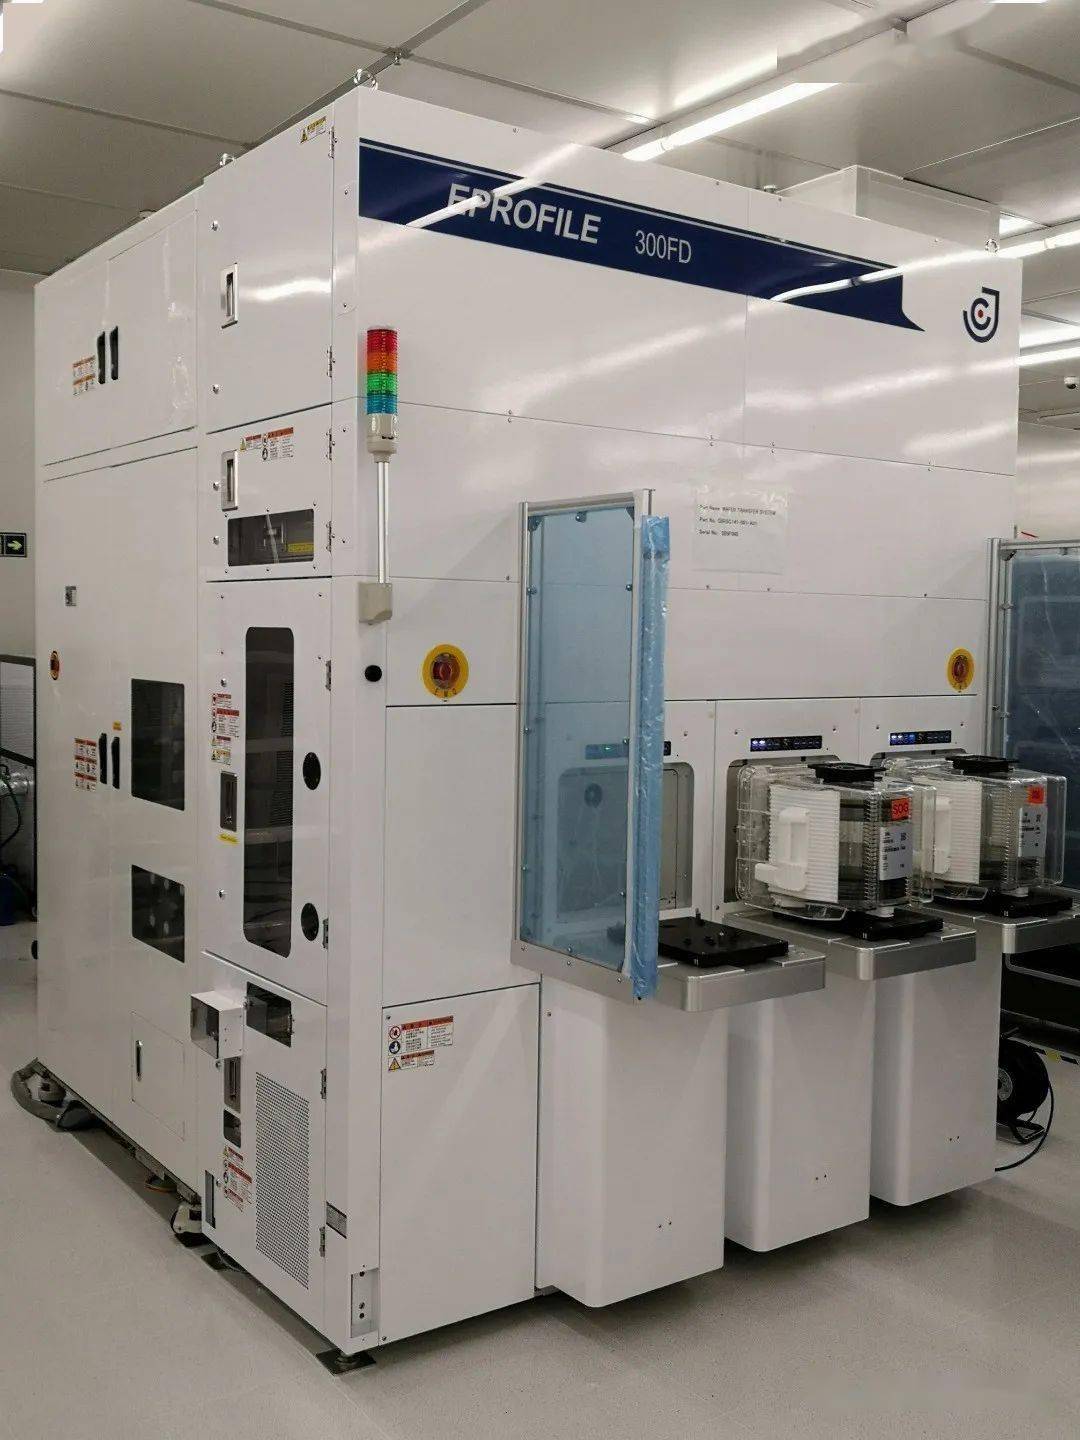
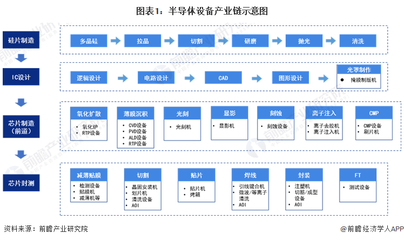
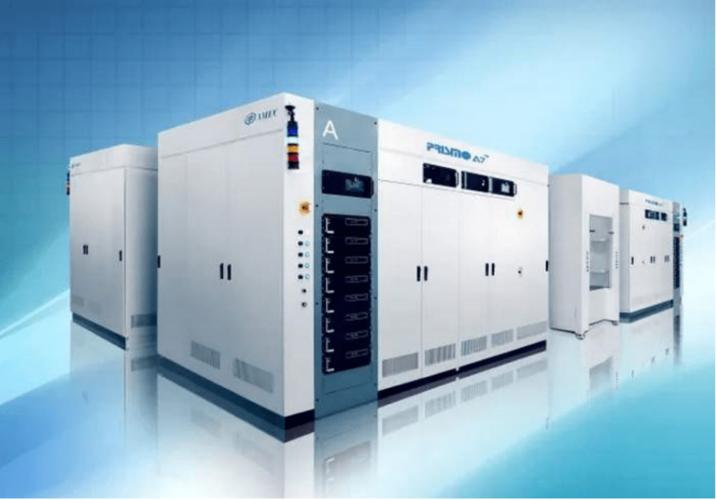
从收入结构看,刻蚀设备仍是中微公司最主要的收入来源。2024年刻蚀设备实现收入约72.8亿元,同比增长约54.7%,占主营业务收入比重超过八成。其中,CCP刻蚀设备在5纳米及以下逻辑芯片和先进存储芯片产线中的 validation 持续深化,ICP刻蚀设备在成熟制程及特色工艺领域出货量稳步提升。薄膜沉积设备(LPCVD、ALD、EPI等)实现收入约7.5亿元,同比增长约120%,开始进入批量交付阶段。MOCVD设备收入约3.2亿元,受LED及化合物半导体市场节奏影响有所波动,但 Mini-LED 等新应用带来增量订单。
净利润增速显著高于收入增速,主要受三方面因素驱动:一是产品结构优化,高端刻蚀设备占比提升带动综合毛利率上行;二是规模效应显现,期间费用率有所下降;三是政府补助及投资收益等非经常性损益贡献约1.8亿元。剔除该部分影响后,扣非净利润增速仍超过180%,表明盈利改善主要来自主营业务本身。
从行业层面看,2024年全球半导体设备市场在AI算力、HBM高带宽存储和先进封装需求带动下恢复增长,中国大陆晶圆厂扩产节奏虽有分化,但先进制程和存储产线的设备国产化率提升趋势明确,为中微公司等本土设备龙头提供了结构性机会。据SEMI统计,2024年中国大陆半导体设备支出仍居全球前列,刻蚀设备在设备总投资中占比约20%—25%,是国产替代推进最快的环节之一。
研发投入方面,中微公司2024年研发费用约15.6亿元,同比增长约35%,占营业收入比重约17%。公司在逐步迈向更先进制程的过程中,新一代高深宽比CCP刻蚀设备、高均匀性ICP刻蚀设备以及多款薄膜沉积设备完成客户验证或进入量产爬坡。截至报告期末,公司累计已有超过2000台刻蚀设备反应台在全球客户产线出货。合同负债和存货数据也反映出订单能见度较高,为2025年收入确认提供支撑。
产能和供应链布局上,中微公司南昌基地、上海临港基地的建设稳步推进,零部件国产化率持续提升,有助于降低供应风险和成本波动。公司同时推进零部件的多源供应和质量管控,以匹配下游客户大规模扩产对交付节奏的要求。
不过,也需要关注潜在风险:半导体行业具有周期属性,晶圆厂资本开支节奏变化可能影响短期订单;美国出口管制及产业链限制措施对先进设备零部件供应形成扰动;国内刻蚀设备新进入者增多,价格竞争在成熟产品线趋于激烈;公司薄膜沉积、检测等新业务仍处投入期,盈利贡献尚需时间。
展望2025年,中微公司表示将继续聚焦刻蚀和薄膜沉积两大核心赛道,结合客户扩产计划推进新产品验证,并探索量测、泛半导体等领域的机会。市场普遍关注其在先进逻辑和存储客户中的份额提升进度,以及新品类设备能否形成第二增长曲线。在高端半导体设备需求持续旺盛、国产替代逻辑不断强化的背景下,中微公司2024年的业绩表现具备较强的行业代表性,也为观察中国半导体设备产业升级节奏提供了重要样本。
中微公司2024年营收与净利润的高增长,既受益于全球半导体设备景气回升和国内产线扩产,也体现出国产刻蚀设备在先进制程中验证覆盖面的扩大。高端设备需求仍是公司业绩弹性的主要来源,后续需跟踪订单转化、合同负债变化及新平台产品放量节奏,以判断增长的持续性。
如若转载,请注明出处:http://www.ahmlzdh.com/product/51.html
更新时间:2026-10-24 22:48:20