2022年中国半导体设备行业产业链全景梳理及区域热力地图
半导体设备是半导体产业发展的基石,其技术水平直接决定了半导体制造的工艺节点和产品性能。2022年,中国半导体设备行业在国产化替代的浪潮中持续发展,产业链布局日益完善,区域集聚效应显著。本文将对2022年中国半导体设备行业产业链进行全景梳理,并绘制区域热力地图,以飨读者。
一、半导体设备产业链全景梳理
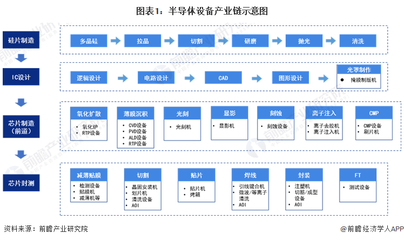
半导体设备产业链上游为原材料和核心零部件,中游为各类半导体设备制造,下游为半导体制造厂商。
- 上游:原材料与核心零部件
原材料主要包括硅片、电子气体、光刻胶、湿电子化学品、靶材、抛光材料等。核心零部件包括阀门、腔体、射频电源、静电吸盘、光学系统、精密运动控制等。2022年,国内企业在硅片(如沪硅产业、中环股份)、电子气体(如华特气体、金宏气体)、靶材(如江丰电子)等领域取得一定突破,但高端光刻胶、大尺寸硅片等仍依赖进口。核心零部件方面,国产化率整体较低,高端阀门、射频电源等主要依赖美国、日本等国供应商。
- 中游:半导体设备制造
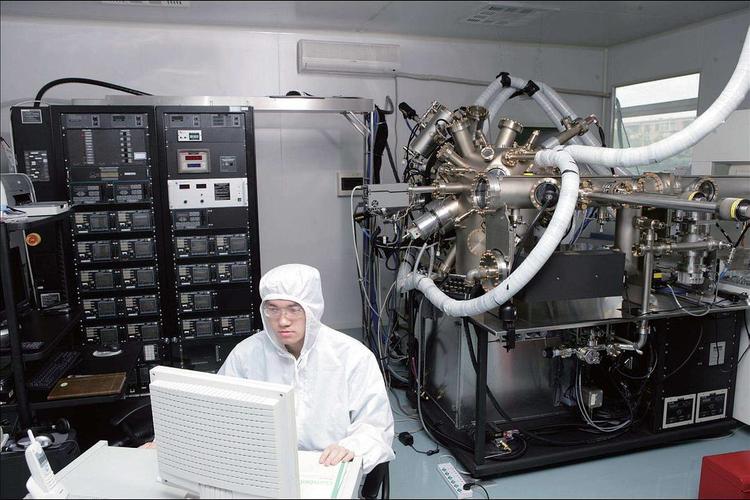
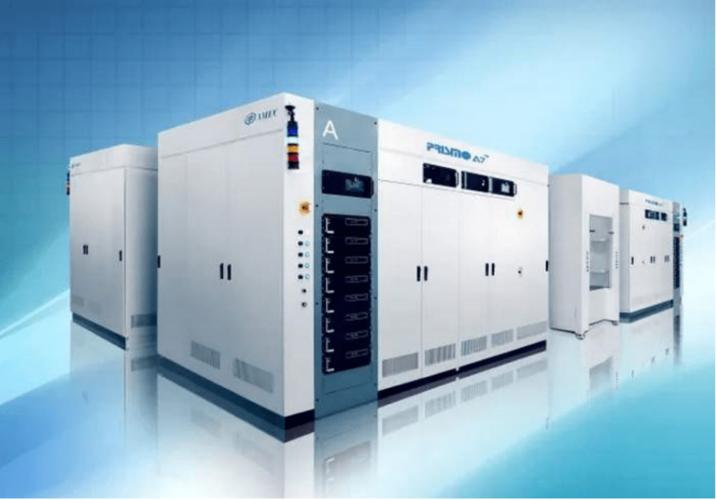
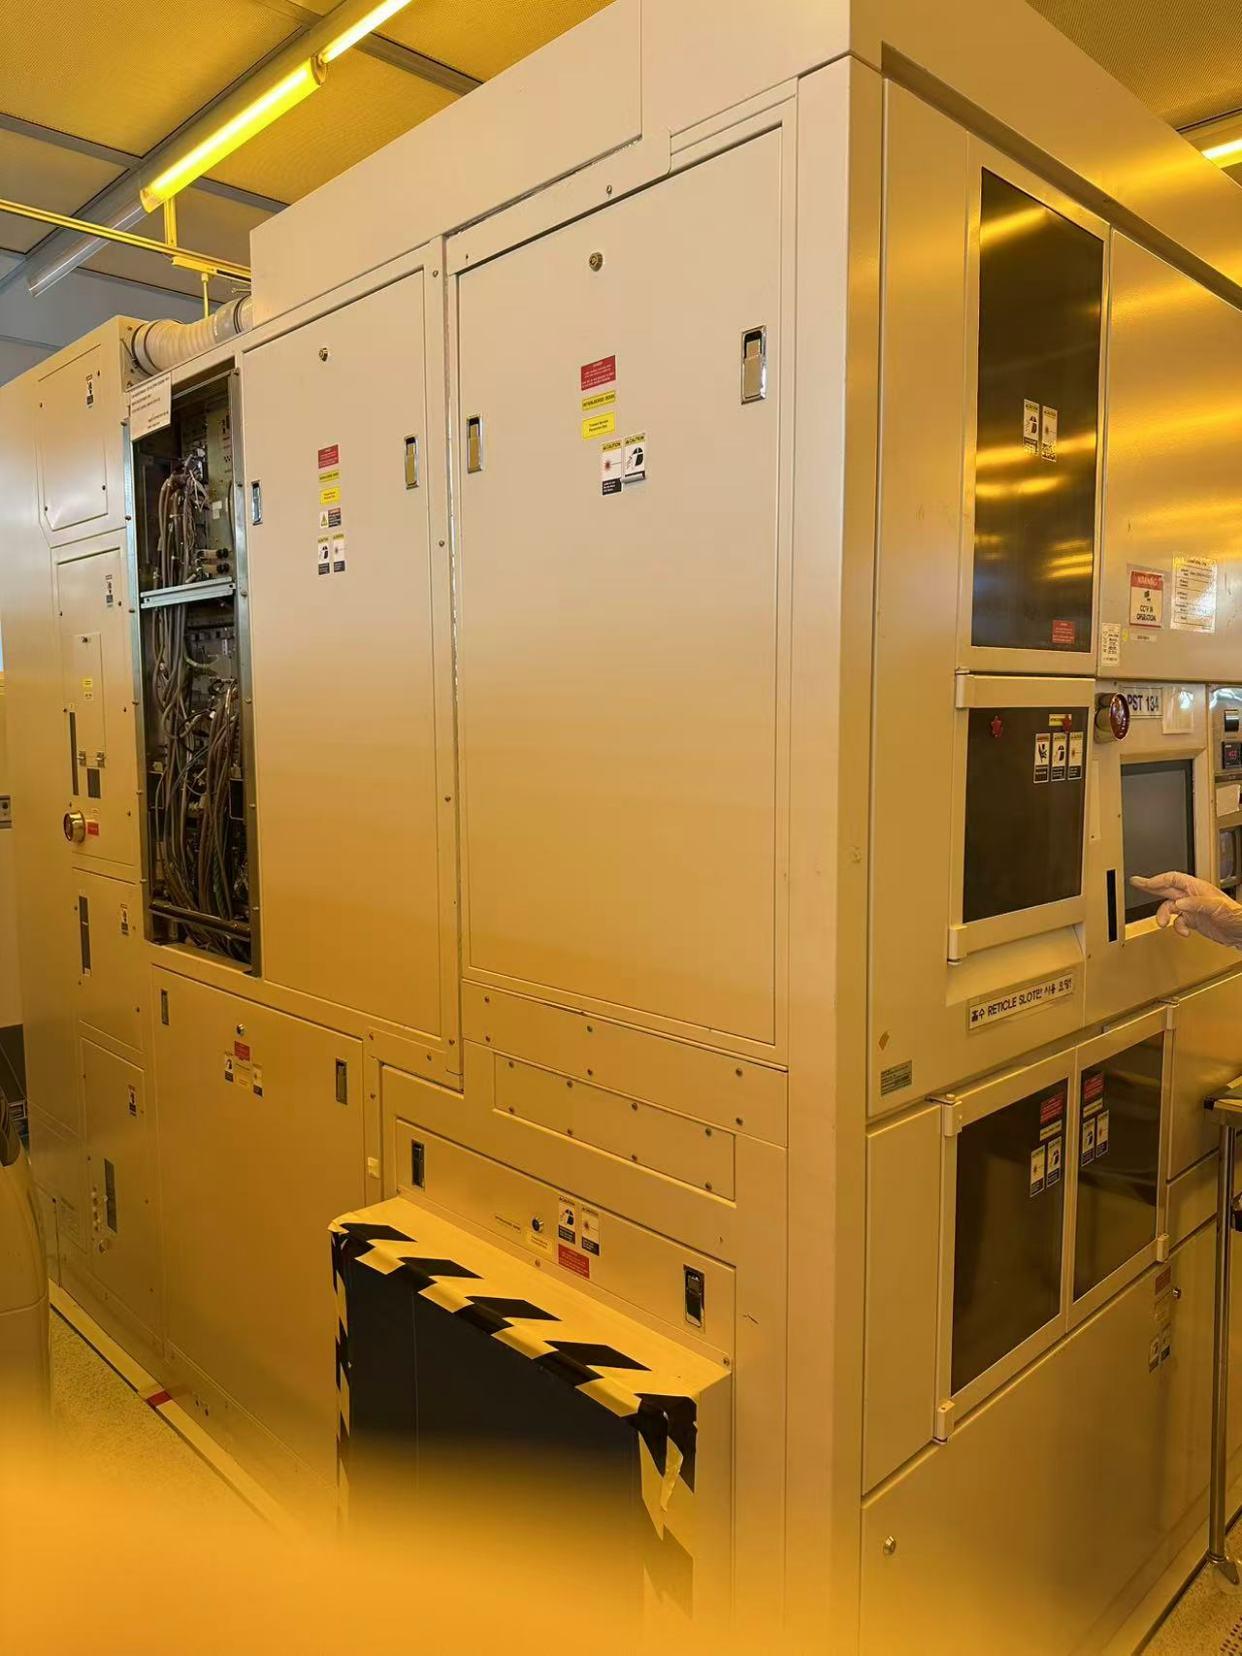
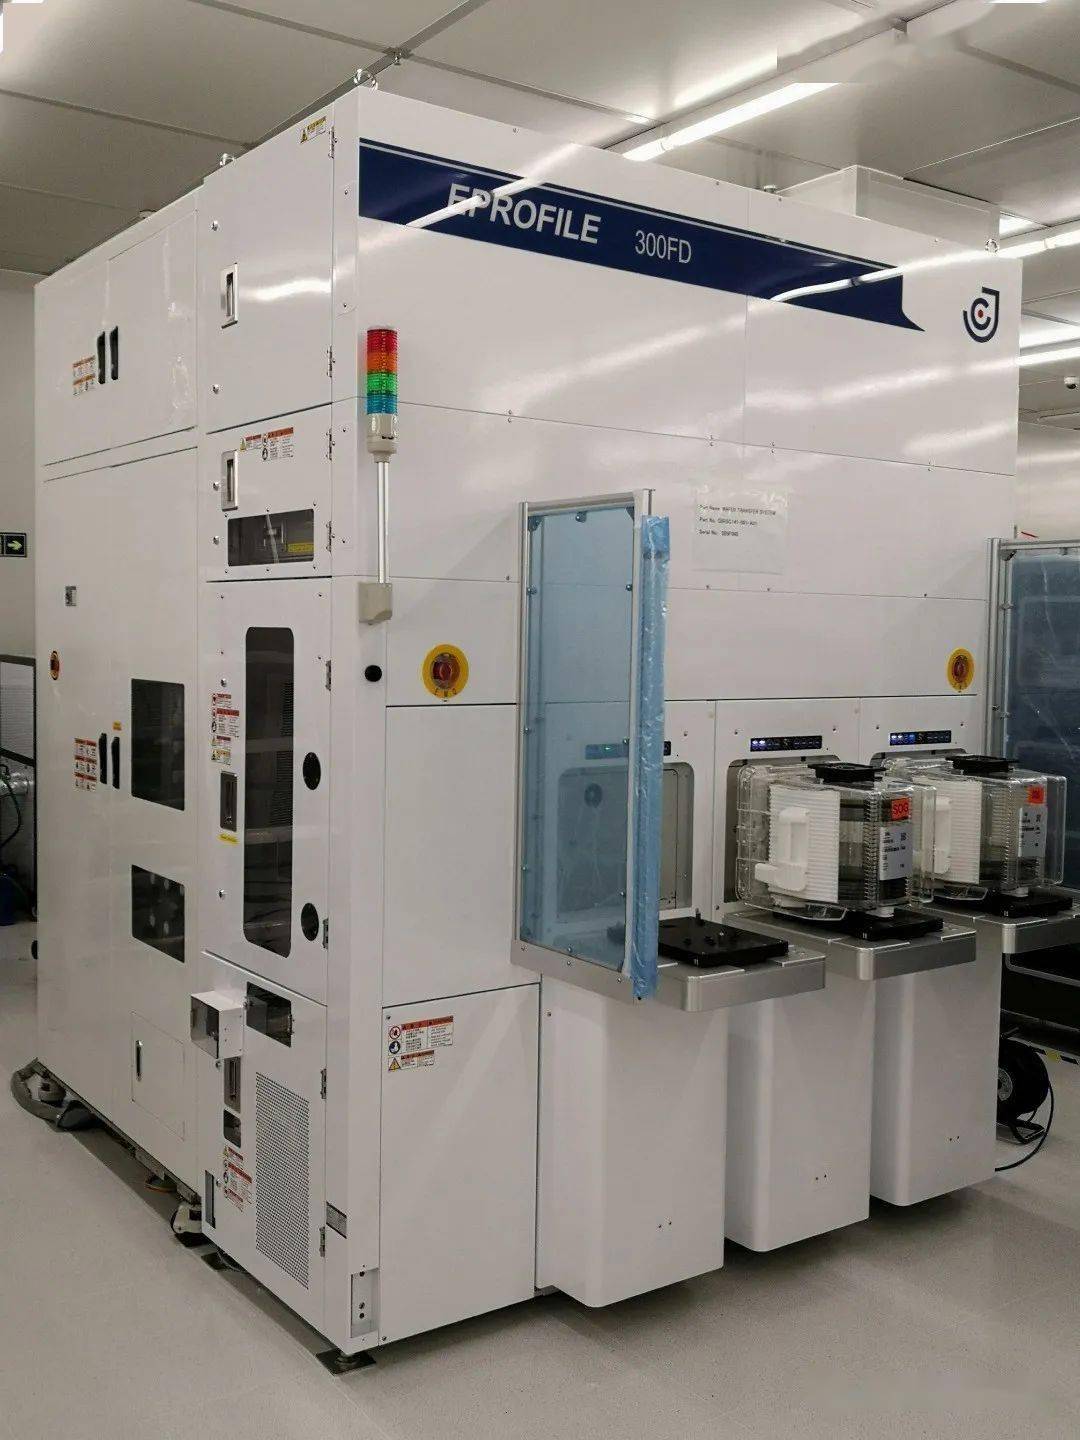
半导体设备可分为前道设备(晶圆制造)和后道设备(封装测试)。前道设备包括光刻机、刻蚀机、薄膜沉积设备(CVD/PVD)、离子注入机、化学机械抛光(CMP)设备、清洗设备、氧化/扩散设备等;后道设备包括划片机、裂片机、贴片机、引线键合机等。2022年,中国半导体设备企业如北方华创、中微公司、上海盛美、拓荆科技、华海清科等在前道设备领域不断突破,部分产品已实现批量销售;后道设备方面,华峰测控、长川科技等在测试设备领域表现突出。去胶设备、清洗设备、刻蚀设备国产化率较高,而光刻机、离子注入机等国产化率仍较低。
- 下游:半导体制造
下游为晶圆代工厂、IDM厂商和封装测试厂,如中芯国际、华虹集团、长江存储、长鑫存储、通富微电、华天科技等。下游厂商的扩产需求直接拉动半导体设备市场增长。2022年,尽管全球半导体市场出现结构性短缺与过剩并存,但中国晶圆厂仍保持一定的扩产节奏,为国产设备提供了验证和导入机会。
二、区域热力地图
2022年,中国半导体设备产业呈现明显的区域集聚特征,主要分布在长三角、珠三角、京津冀和中部地区。
- 长三角地区:绝对领先
长三角地区(上海、江苏、浙江、安徽)是中国半导体设备产业最发达的区域,汇聚了众多龙头企业。上海拥有中微公司、盛美上海、上海微电子等;江苏有无锡的华润微电子、长电科技,苏州的晶方科技、江苏鲁汶仪器等;浙江有杭州的士兰微、长川科技等;安徽有合肥的芯碁微装等。长三角地区产业链完整,从材料、零部件到设备制造、下游应用一应俱全。
- 珠三角地区:后道设备与封装应用突出
珠三角地区(广东)以深圳、广州、东莞为核心,在封装测试设备和应用方面具有优势。深圳有华为、中兴等终端厂商带动,以及汇顶科技等设计企业;封装设备企业如深圳华工激光、大族激光等。广东在半导体材料领域也有布局。
- 京津冀地区:研发与检测环节较强
京津冀地区(北京、天津、河北)以北京为中心,聚集了北方华创、华峰测控、京运通等设备企业,以及中科院微电子所等科研机构。北京在刻蚀、薄膜沉积、测试设备等领域具有优势。天津有中环股份等材料企业。
- 中部地区:新兴增长极
中部地区(湖北、湖南、安徽、江西)以武汉、长沙、合肥为中心,近年来半导体设备产业快速发展。湖北武汉有长江存储带动,吸引了如武汉精测电子等设备企业;湖南长沙有中国电子科技集团公司第四十八研究所等;安徽合肥有芯碁微装、合肥长鑫等。
三、
2022年,中国半导体设备行业在国产化替代的驱动下取得积极进展,产业链各环节均有布局,但高端领域仍存在短板。区域分布上,长三角地区占据主导地位,其他地区依托自身优势特色发展。随着国内晶圆厂扩产和国产化政策支持,中国半导体设备行业有望持续增长,产业链协同和区域联动将进一步增强。
如若转载,请注明出处:http://www.ahmlzdh.com/product/46.html
更新时间:2026-10-24 00:45:33